 اقتصاد سلامت در تهران: چرا درمان در منزل به یک ضرورت راهبردی تبدیل شده است؟محل خرید شمش طلا؛ راهنمای انتخاب مرکز معتبر برای خرید شمش طلاخرید آپارتمان در آبشار تهران؛ بهترین فرصت خرید خانه در محدوده دریاچه با سایت دلتابهترین سیستم برای تریداتصال مستقیم گوشی به اینترنت ماهوارهای با استارلینک در ژاپنامنترین کشورهای جهان در برابر حملات سایبری کداماند؟ / آلبانی بالاتر از آمریکا و آلمان؛ ایران کجای این نقشه قرار دارد؟حمله هکری به نهادهای دولتی و آژانس امنیت هستهای تایوانتایوان در یک مانور موقتی، سرعت اینترنت موبایل را بهشدت محدود کردنسل جدید روترهای استارلینک با پشتیبانی از وایفای ۷ در راه استتوسعه شبکه ارتباطی ایرانسل در خراسان شمالیمعاون وزیر ارتباطات: نباید هر چالشی با دکمه قطع اینترنت پاسخ داده شودوزیر ارتباطات: محدودیت اینترنت بیش از ۶۷ همت به اقتصاد دیجیتال خسارت زدورود موج بارشی به شمال غرب؛ تشدید باد و گردوخاک در شرقدر اعمال محدودیتهای اینترنتی نباید دچار افراط و تفریط شد / آزمایشگاه ملی نخستینسانان بهزودی افتتاح میشودماجرای «سیلابناگهانی» در نپال؛ چرا «ویرانی نپال» باید برای ایران مهم باشد؟مدیر مخابرات تهران: شهرداری تهران از همت به بالا اجازه حفاری فیبر نوری نمیدهدآغاز بارشهای سراسری پاییزی از هفته دوم مهرماهصندلیها نصب شدند؛ چرا سالن ناگهان شلوغ و ناهماهنگ به نظر میرسد؟هشدار نارنجی بارش شدید باران در شمال غربکاهش دمای تهران از سهشنبهتجارت ایران و چین نصف شدهشدار بارشهای رگباری و وزش باد شدید در ۲۵ استانواردات گوشت قرمز منجمد از پرداخت ۱۲ در هزار ارزش گمرکی معاف شد۶ استان کشور در آماده باش| هشدار وقوع سیل صادر شدافزایش قیمت مسکن و کاهش قدرت خرید| طراحی سامانه خودنویس بدون ارتباط با اتحادیه املاک بودتاریخ احتمالی انتشار نتایج اولیه کنکور ۱۴۰۵ اعلام شدظرفیت بنادر پاکستان برای تجارت ایران با شرق آسیا | چشمانداز تجارت ۱۰ میلیارد دلاریتکذیب تعطیلی موقت فرودگاه مهرآبادتغییر کتابهای درسی از کلاس اول کلید خورد؛ برنامه ۷ ساله آموزش و پرورش مالیات بر ارزش افزوده؛ از مردم برای مردمرگبار و رعدوبرق در شمال کشور؛ کاهش دما در راه استتردد بیش از ۱۹ میلیون خودرو از محورهای مواصلاتی استان البرز در مرداد ماه امسال پرواز مستقیم تهران–وان راهاندازی شدصادرات جهانی لیمو و لیموترش به ۴.۸میلیارد دلار رسید؛ ایران در رتبه ۵۴ جهانقیمت طلا و سکه سهشنبه 10 شهریور/ افزایش همه قیمتهاهشدار وزش باد شدید به تهرانی ها | تا ظهر امروز مراقب باشید۶ ماه پس از جنگ؛ کدام بازار بیشترین سود را به سرمایهگذاران داد؟درخواست قطعهسازان ایرانی برای حذف تعرفه گمرکی در تجارت با اتحادیه اقتصادی اوراسیاتمامی مدارس دولتی هیئت امنایی میشوند/ دریافت «شهریه» ممنوعسیل نپال، هشدار برای زاگرس در برابر النینوبلاتکلیفی نرخنامه تاکسی سرویسهای اهواز پس از گذشت ۶ ماه از سالپرواز مستقیم ایران – ویتنام برقرار شدنتایج «امتحانات نهایی» دانشآموزان اعلام شد؟نتایج امتحانات نهایی اعلام شدمعافیت گمرکی ماشینآلات معدنی لغو شداحتمال جاری شدن سیل در هشت استان در دو روز آیندهترافیک سنگین در محور کندوانقابلیتهای جدید اپل واچ سری ۱۲ و اپل واچ اولترا ۴ فاش شدهشدار مهم سازمان سنجش درباره مغایرت معدل داوطلبان ارشد ۱۴۰۵صدور هشدار برای ۷ استان کشور| کاهش ۵ درجه ای هوای تهران
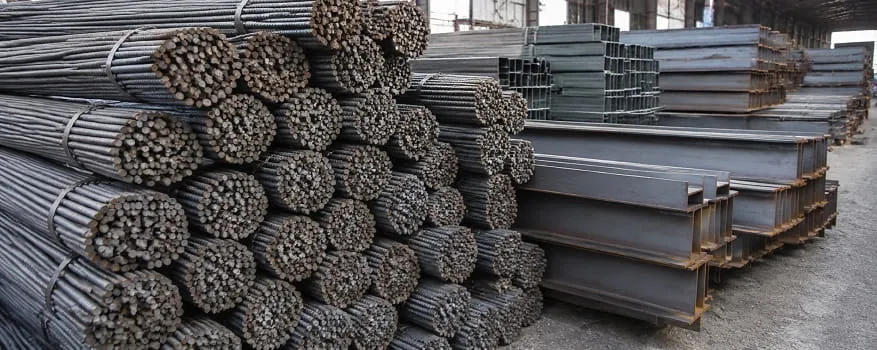
به گزارش آهن آنلاین؛ بازار جهانی میلگرد در نیمه دوم سال ۲۰۲۶ در نقطهای حساس میان تثبیت قیمتها و ورود به فاز اصلاح قرار گرفته است. بازاری که از یکطرف تحت فشار ضعف تقاضا در چین و رکود نسبی ساختوساز جهانی قرار دارد و از طرفیدیگر با محدودیتهای عرضه، تنشهای ژئوپلیتیک و افزایش هزینههای انرژی […]

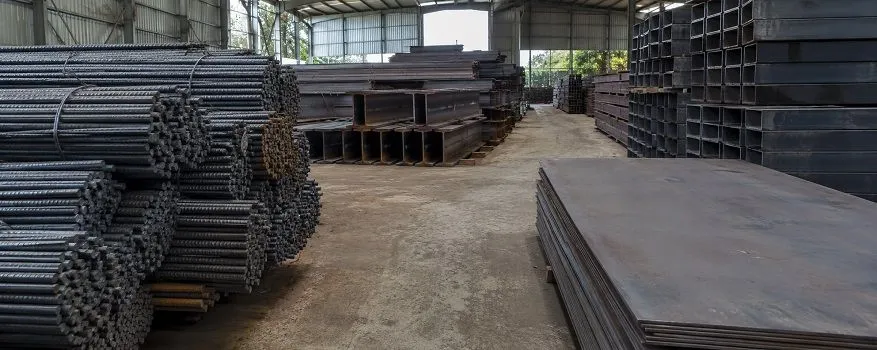
به گزارش آهن آنلاین؛ بازار جهانی میلگرد در نیمه دوم سال ۲۰۲۶ در نقطهای حساس میان تثبیت قیمتها و ورود به فاز اصلاح قرار گرفته است. بازاری که از یکطرف تحت فشار ضعف تقاضا در چین و رکود نسبی ساختوساز جهانی قرار دارد و از طرفیدیگر با محدودیتهای عرضه، تنشهای ژئوپلیتیک و افزایش هزینههای انرژی روبهرو است. مجموعه این عوامل باعث شده فعالان بازار فولاد نتوانند با قطعیت درباره مسیر قیمتها در ادامه سال اظهارنظر کنند و فضای بازار بیش از هر زمان دیگری به تحولات سیاسی و اقتصادی وابسته شود.
در ماههای اخیر قیمت آتی میلگرد در بازار چین به کمتر از سه هزار و 190 یوآن بهازای هر تن عقبنشینی کرده و در محدوده پایینترین سطح یکماهه قرار گرفته است. این افت ناشی از تداوم ضعف در بخش ساختوساز و پروژههای عمرانی چین است. بخشی که همچنان مهمترین موتور مصرف میلگرد جهان محسوب میشود. کاهش حاشیه سود فولادسازان، افت سرمایهگذاری در املاک و محدود شدن پروژههای زیرساختی باعث شده تقاضای داخلی میلگرد در چین کمتر از انتظارات بازار باقی بماند.
دادههای رسمی نیز نشان میدهد تولید فولاد خام چین در آوریل ۲۰۲۶ نسبتبه مدت مشابه سال قبل حدود 2.8 درصد کاهش یافته و به پایینترین سطح آوریل از سال ۲۰۱۸ رسیده است. این افت تولید اگرچه در نگاه نخست میتواند عامل حمایتی برای قیمتها باشد، اما در عمل نشانهای از ضعف مصرف و احتیاط فولادسازان نسبتبه آینده بازار تلقی میشود.
در همین حال بررسی گزارشهای موسسه Mysteel نشان میدهد که بهبود نسبی سودآوری کارخانهها ممکن است در ماههای آینده فولادسازان چینی را به افزایش تولید میلگرد و مقاطع طویل ترغیب کند. این مسئله میتواند تعادل شکننده فعلی بازار را بر هم بزند، چراکه در شرایطی که مصرف نهایی همچنان ضعیف است، افزایش عرضه احتمال فشار نزولی بیشتر بر قیمتها را تقویت میکند. با این وجود نیمه دوم ۲۰۲۶ تنها تحتتاثیر متغیرهای اقت.صادی قرار ندارد و ریسکهای ژئوپلیتیک اکنون به یکی از مهمترین محرکهای بازار فولاد تبدیل شدهاند. عملیات نظامی آمریکا و اسرائیل علیه ایران و اختلال گسترده در تردد کشتیها از مسیر تنگه هرمز، شوک مهمی به زنجیره جهانی فولاد وارد کرده است. ایران یکی از بازیگران اصلی تجارت فولاد نیمهساخته در جهان محسوب میشود و محدود شدن صادرات این کشور عملا بخشی از عرضه جهانی را از بازار حذف کرده است.
اختلال در تنگه هرمز علاوهبر کاهش جریان فولاد، هزینه حملونقل دریایی و بیمه جنگ را نیز بهشدت افزایش داده است. همین موضوع موجب شده قیمت تمامشده فولاد و محصولات طویل بهویژه میلگرد در بسیاری از بازارهای مصرفی رشد کند. در چنین فضایی حتی با وجود ضعف تقاضا، بازار میلگرد نتوانسته وارد فاز ریزش سنگین شود، چراکه فشار هزینهای مانع افت آزادانه قیمتها شده است.
در بازار آمریکا شرایط متفاوتی حاکم است. محدودیت واردات ناشی از تعرفههای بخش ۲۳۲ و سیاستهای ضددامپینگ باعث شده بازار داخلی آمریکا همچنان دربرابر افت شدید قیمتها مقاوم باقی بماند. قیمت میلگرد در بازار آمریکا در سهماهه نخست ۲۰۲۶ در محدوده بالای هزار دلار به ازای هر تن CFR تثبیت شد و کارخانههای بزرگی مانند Nucor و Gerdau با کنترل عرضه و افزایش زمان تحویل، مانع شکلگیری رقابت منفی شدند.
همزمان پروژههای زیرساختی دولت آمریکا نیز همچنان تقاضای نسبتا پایداری برای فولاد ساختمانی ایجاد کردهاند. هرچند بخش مسکن خصوصی بهدلیل نرخ بالای بهره با رکود نسبی مواجه است، اما پروژههای عمرانی و دولتی از بازار حمایت میکنند. در نتیجه پیشبینی میشود بازار آمریکا در نیمه دوم ۲۰۲۶ بیشتر در فاز تثبیت باقی بماند و اصلاح جدی دور از انتظار است. اما در آسیا وضعیت پیچیدهتر است. کاهش صادرات فولاد چین به خاورمیانه بهدلیل اختلال مسیرهای دریایی باعث شده بخشی از فولاد صادراتی چین به بازارهای جنوب شرق آسیا و شرق آسیا هدایت شود. این مسئله از یکسو فشار عرضه منطقهای را افزایش داده و از سویدیگر مانع جهش شدید قیمتها شده است.
بازار تایوان نمونهای از این وضعیت است. اگرچه قیمت میلگرد در این کشور نسبتبه سال گذشته کاهش یافته، اما ذخیرهسازی مجدد پس از تعطیلات سال نو چینی و افزایش هزینه انرژی تا حدی از بازار حمایت کرده است. رشد قیمت نفت و LNG هزینه تولید کورههای قوس الکتریکی را بالا برده و اجازه سقوط آزاد قیمتها را نمیدهد. در ترکیه نیز بازار میلگرد همچنان با ضعف تقاضای صادراتی روبهرو است. خریداران اروپایی و منطقهای در شرایط فعلی تمایل کمتری به خرید در نرخهای بالا دارند و همین موضوع رقابت در بازار صادراتی ترکیه را تشدید کرده است. با این حال افزایش بهای قراضه و هزینه انرژی باعث شده کارخانههای ترک نیز امکان کاهش شدید قیمت را نداشته باشند.
بهطور کلی به نظر میرسد بازار جهانی میلگرد در نیمه دوم ۲۰۲۶ میان دو نیروی متضاد گرفتار شده است. از یکسو ضعف تقاضا، رکود ساختوساز و افزایش عرضه احتمالی در چین فشار کاهشی بر بازار وارد میکند و از سوی دیگر ریسکهای ژئوپلیتیک، هزینه بالای انرژی و اختلال زنجیره تامین اجازه ریزش گسترده قیمتها را نمیدهد.
سناریوی محتملتر برای ادامه سال، حرکت بازار در یک دامنه نوسانی با تمایل به تثبیت است. به عبارت دیگر بازار میلگرد احتمالا وارد دورهای از نوسانات محدود خواهد شد که در آن هر شوک سیاسی یا اختلال عرضه میتواند باعث جهشهای مقطعی قیمت شود، اما در غیاب رشد واقعی تقاضا، بازار توان آغاز یک روند صعودی پایدار را نخواهد داشت. در افق بلندمدتتر اما چشمانداز صنعت فولاد همچنان مثبت ارزیابی میشود. برآوردها نشان میدهد ارزش بازار جهانی میلگرد که در سال ۲۰۲۴ حدود ۱۵۲ میلیارد دلار بوده، تا سال ۲۰۳۴ میتواند به بیش از ۲۳۰ میلیارد دلار برسد.
رشد شهرنشینی، توسعه زیرساختها و افزایش سرمایهگذاری دولتها در پروژههای عمرانی مهمترین محرک این روند خواهند بود. با اینحال در کوتاهمدت و تا پایان ۲۰۲۶، مسیر بازار بیش از هر چیز به سه عامل وابسته خواهد بود. مورد اول وضعیت اقتصاد چین و سرعت خروج بخش املاک از رکود، دوم تداوم یا کاهش تنشهای خاورمیانه و سوم سیاستهای تولید و صادرات فولادسازان بزرگ جهان هستند. اگر تنشهای ژئوپلیتیک کاهش یابد و اقتصاد چین همچنان ضعیف باقی بماند، احتمال اصلاح تدریجی قیمتها بیشتر خواهد شد. اما در صورت تداوم بحرانهای سیاسی و اختلال در حملونقل جهانی، بازار ممکن است بار دیگر وارد فاز افزایش قیمت شود.
در چنین شرایطی فعالان بازار جهانی فولاد بیش از گذشته به مدیریت ریسک، کنترل موجودی و رصد تحولات سیاسی وابسته شدهاند. چراکه در نیمه دوم ۲۰۲۶، قیمت میلگرد نه فقط تابع عرضه و تقاضا، بلکه بهشدت وابسته به معادلات انرژی، تجارت جهانی و ژئوپلیتیک خواهد بود.

افزایش هزینههای زندگی در سالهای اخیر، مدیریت پرداختهای روزمره را برای بسیاری از خانوارها دشوارتر کرده است. در چنین شرایطی، کاربران هنگام خرید خدمات ضروری بیش از پیش به زمان پرداخت، نحوه تقسیم هزینهها و امکان برنامهریزی مالی توجه میکنند؛ موضوعی که صنعت بیمه نیز از آن مستثنی نبوده است.

تعداد سهامداران فعال بورس در مردادماه امسال از مرز یک میلیون و 178 هزار کد فراتر رفته است.

اجرت ساخت در بازار طلا و نقره، هزینهایست که تولیدکننده یا کارگاه سازنده برای تبدیل شمش به مصنوعات زینتی دریافت میکند



دیدگاهتان را بنویسید