 حرکت از خرید سنتی به سمتِ رشد دارایی؛ اهمیت درک بازار نقره در سبد سرمایه!حرکت از خرید سنتی به سمت رشد دارایی؛ اهمیت خرید طلای ذوب شده در سبد سرمایه!خودروهای بیخریدار دست به دامن اخبار تکراریشرایط فروش IM LS۷ اعلام شد؛ قیمت ۱۴.۷ میلیارد تومان و تحویل ۶۰ روز کاریآغاز پیشفروش بلیت قطارهای مهر ماه از روز شنبهفروش فوقالعاده سایپا آغاز شد؛ کوییک GX-L یک میلیاردی را از دست ندهیدرفع مشکل قراداد ابرطرح راهآهن لرستان۶۰ هزار خودرو وارد مناطق آزاد شد؛ سهم خودروهای لوکس چقدر است؟بازار آهن آلات؛ افت دستوری، تقاضای پنهان یا جهش زیرپوستی؟پیشفروش بلیت قطارهای مهر آغاز شدنشت اطلاعاتی چیست / پس از لو رفتن اطلاعات در اینترنت چه باید کرد؟قیمت میلگرد چین؛ ۳۱۰۰ یوآن، بهای سنگین مازاد عرضهریلگذاری خطآهن چابهار-زاهدان به پایان رسیدرگولاتوری دلیل زودتر تمام شدن بستههای اینترنت را اعلام کردافزایش قیمت قوطی و پروفیل در غیاب رونق معاملاتسازمان سنجش: سوابق تحصیلی را یک ساعت قبل دریافت کردیم؛ بعد از ۱۰ روز نتایج اولیه کنکور اعلام میشودعملیات اجرایی راهآهن رشت ــ آستارا آغاز شدآخرین روز تابستان با موج صعودی مقاطع فولادی در بازار آهنبازدید وزیر راه و شهرسازی از پروژه راهآهن چابهار-زاهدانجهش ۳۰ هزار تومانی قیمت میلگرد ذوب آهن اصفهان در ۳ ماهصعود بیوقفه قیمت تیرآهن؛ رشد ۱۵۳ درصدی در یک سالریلگذاری راهآهن چابهار ـ زاهدان به پایان رسیدکاسیو ساعت ۸ هزار دلاری میسازد/ شاهکاری کمیاب با طراحی متفاوتدیدار و گفتگوی عراقچی و وزیر خارجه انگلیساطلاعات سپاه: ابتکارهای نیروهای مسلح ایران، معادله میدان را تغییر دادغریب آبادی: مشارکت اروپا در تجاوز به ایران بیپاسخ نمیماند۷ همت پول عوارض آزاد راه ها در دست مردم| بی رغبتی پیمانکاران در احداث پروژه های جدیدباربری ۱۷۱۷، برای اسبابکشی و حمل اثاثیه منزل در تهراناروپا در قبال تجاوز آمریکا به ایران باید رویکرد مسئولانه اتخاذ کندآغاز طرح تسهیل ارسال کالا در کیش از ابتدای مهرماهدیدار عراقچی با همتای مصری در حاشیه نشست سازمان مللمهدی تارتار به یاد تیم سابق افتاد! + عکسلاهوتی: ۴۰۰ همت تسهیلات به صنایع کوچک و متوسط اختصاص مییابددیدرا عراقچی با وزیر خارجه پرتغال در نیویورکدرخشش دختران ملیپوش ایران در بازیهای آسیایی ناگویا، مایه افتخار استدیدار عراقچی با وزیران خارجه برونئی و قبرس در حاشیه سازمان مللبقائی: تاریخ بعضی رفتگان را بیش از زندگان به یاد میآوردگفتگوی عراقچی با وزیر خارجه روسیه در سازمان ملل متحدشناسایی ۱۴ واحد تولیدی متخلف استخراج رمزارزروایت اردوی جهادی احیای مسجد نیمهکاره دانشکدگان فنی دانشگاه تهراناقتصاد سلامت در تهران: چرا درمان در منزل به یک ضرورت راهبردی تبدیل شده است؟محل خرید شمش طلا؛ راهنمای انتخاب مرکز معتبر برای خرید شمش طلاخرید آپارتمان در آبشار تهران؛ بهترین فرصت خرید خانه در محدوده دریاچه با سایت دلتابهترین سیستم برای تریداتصال مستقیم گوشی به اینترنت ماهوارهای با استارلینک در ژاپنامنترین کشورهای جهان در برابر حملات سایبری کداماند؟ / آلبانی بالاتر از آمریکا و آلمان؛ ایران کجای این نقشه قرار دارد؟حمله هکری به نهادهای دولتی و آژانس امنیت هستهای تایوانتایوان در یک مانور موقتی، سرعت اینترنت موبایل را بهشدت محدود کردنسل جدید روترهای استارلینک با پشتیبانی از وایفای ۷ در راه استتوسعه شبکه ارتباطی ایرانسل در خراسان شمالی
در سالهای اخیر، بخش عمده وامهای مسکن آمریکا بهجای بانکها، توسط شرکتهای تخصصی غیربانکی پرداخت شده است؛ روندی که پس از بحران ۲۰۰۸ و سختتر شدن الزامات سرمایهای و نظارتی بانکها شدت گرفت. اکنون اما واشنگتن و تنظیمگران مالی تلاش میکنند بانکهای بزرگ را دوباره به مرکز بازار وام مسکن برگردانند.
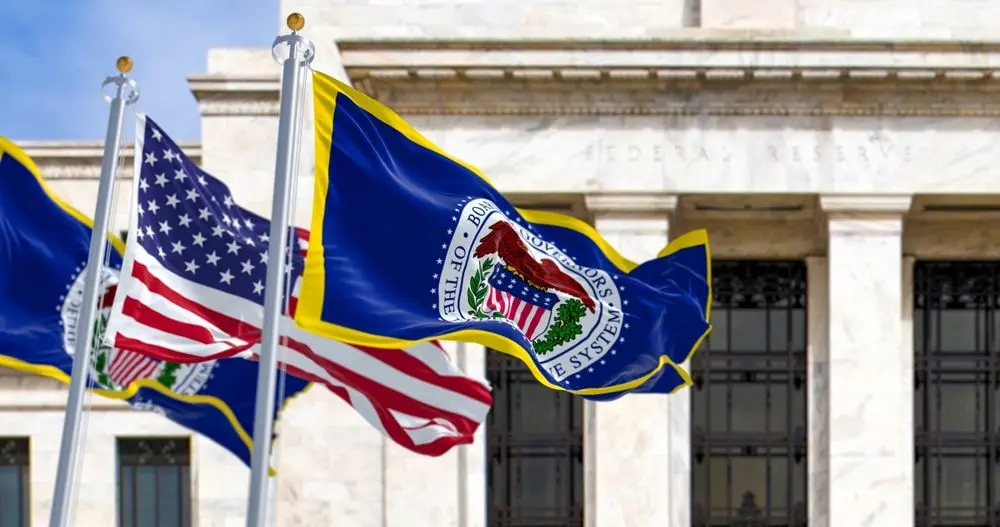
اینبار برنامه طراحی بازار وام مسکن از مسیر کاهش نرخ بهره نمیآید؛ از مسیر مقررات بانکی میگذرد. والاستریت ژورنال گزارش داده فدرالرزرو میخواهد با سبکتر کردن قواعد سرمایهای، ورود بانکها به وامدهی و سرویسدهی وام مسکن را دوباره جذاب کند و رقابت را به ضرر وامدهندگان غیربانکی تغییر دهد. میشل بومن، معاون رئیس فدرالرزرو در امور نظارت، در سخنرانی ۱۶ فوریه ۲۰۲۶ اعلام کرد که فدرالرزرو بهزودی دو بسته پیشنهادی منتشر میکند که هدفشان افزایش انگیزه بانکها برای پرداخت و نگهداری وام مسکن و سرویسدهی وامها است.
این پیشنهادها روی دو اهرم کلیدی دست میگذارند:
۱) اصلاح مقررات سرمایهای درباره MSR :
MSR یعنی حق مدیریت و وصول اقساط وام (جمعآوری پرداختها، مدیریت حساب امانی بیمه و مالیات و پیگیری بدهیها) که در ازای آن کارمزد گرفته میشود و بهعنوان یک دارایی قابل خریدوفروش در ترازنامه میآید. فدرالرزرو میخواهد الزام فعلی کسر بخشی از MSR از سرمایه نظارتی بانکها را بردارد تا سرمایه بانکها آزاد شود و بتوانند فعالیتشان در وام مسکن را گسترش دهند.
۲) تنظیم سرمایه بر اساس میزان ریسک هر وام مسکن:
فدرالرزرو میخواهد قاعده را طوری عوض کند که بانکها برای همه وامهای مسکن یک مقدار سرمایه کنار نگذارند؛ بلکه هرچه وام کمخطرتر باشد، سرمایه کمتری لازم داشته باشد و هرچه پرریسکتر باشد، سرمایه بیشتری لازم باشد. مثلاً وامی با پیشپرداخت بالا یا نسبت وام به ارزش (LTV) پایین کمریسکتر حساب میشود و فشار سرمایهای کمتری میگیرد؛ نتیجهاش این است که نگهداشتن این وامها برای بانکها مقرونبهصرفهتر میشود و بانکها راحتتر میتوانند با وامدهندگان غیربانکی رقابت کنند.
خود بومن هم صریح میگوید یکی از دلایل عقبنشینی بانکها از بازار، تغییرات سرمایهای سال ۲۰۱۳ در برخورد با MSR بوده است.
چرا فدرالرزرو دنبال بازگرداندن بانکهاست؟
به گزارش فایننشالتایمز از نگاه سیاستگذار، بانکها نسبت به وامدهندگان غیربانکی ستونهای باثباتتری برای تامین مالی مسکن هستند. بانکها معمولاً منابع تامین مالی پایدارتر، تنوع درآمدی بیشتر و نظارت سختگیرانهتری دارند؛ بنابراین در دورههای شوک از جهش نرخ بهره تا رکود کمتر احتمال دارد ناگهان از بازار عقبنشینی کنند یا خدماتدهی وامها را مختل کنند. به همین دلیل فدرالرزرو استدلال میکند حضور پررنگتر بانکها میتواند به پایداری عرضه وام و کیفیت سرویسدهی کمک کند؛ موضوعی که در بحرانها برای جلوگیری از موج نکول و فشار روی خانوارها حیاتی است.در مقابل، بخش بزرگی از شرکتهای غیربانکی پشتوانههایی مثل دسترسی مشابه بانکها به منابع نقدینگی اضطراری ندارند و بیشتر به بازارهای تامین مالی و شرایط چرخهای وابستهاند. از این زاویه، اتکای بیشازحد بازار وام مسکن به غیربانکها میتواند ریسک ساختاری ایجاد کند. اگر تامین مالی آنها در بحران خشک شود، ممکن است اعتباردهی کاهش تندتری پیدا کند یا انتقال و مدیریت وامها با اصطکاک و هزینه همراه شود.
در همین چارچوب است که بحث مدرنسازی مقررات مطرح میشود.طی ۱۵ سال گذشته، بخشی از قواعد سرمایهای پس از بحران ۲۰۰۸ بهگونهای طراحی شد که فعالیتهای مرتبط با وام مسکن برای بانکها پرهزینهتر شود؛ نتیجه هم این بود که سهم بانکها پایین آمد و غیربانکها جای آنها را گرفتند. حالا تنظیمگر میخواهد برخی از آن انگیزههای منفی را اصلاح کند تا بانکها دوباره وارد رقابت شوند با این استدلال که رقابت بیشتر میتواند به نفع وامگیرنده تمام شود و در عین حال تابآوری سیستم وام مسکن را در دورههای بحران بالا ببرد.
تصویر بزرگتر بازار
گزارش فیتچ (۱۲ مارس ۲۰۲۴) نشان میدهد با بالا ماندن نرخ بهره و افت شدید حجم وامدهی، بازار به سمت تمرکز بیشتر روی چند شرکت بزرگ غیربانکی حرکت کرده است. فیتچ میگوید کاهش حجم وامدهی و فشار بر سودآوری، باعث خروج یا ادغام بسیاری از بازیگران کوچکتر شده و همین موضوع سهم شرکتهای بزرگ را بالا برده است.

طبق دادههای فیتچ، حجم وامهای مسکن پرداختشده در سال ۲۰۲۳ به حدود ۱٫۴ تریلیون دلار رسیده؛ در حالیکه در اوج سال ۲۰۲۱ نزدیک ۴٫۴ تریلیون دلار بود. یعنی بازار وام مسکن در ۲۰۲۳ حدود ۶۹٪ پایینتر از قله ۲۰۲۱ قرار گرفته است. نمودار همچنین نشان میدهد افت ۲۰۲۳ عمدتاً از کانال خردهفروشی (Retail) اتفاق افتاده و سهم کانالهای کارگزار (Broker) و واسطه همکار (Correspondent) نیز کوچکتر شده است. همزمان، اشتغال صنعت وام مسکن نسبت به آوریل ۲۰۲۱ حدود ۳۵٪ کاهش یافته است.
دادههای فیتچ از کوچک شدن بازار و کاهش ظرفیت خبر میدهد و همزمان گزارش والاستریت ژورنال نشان میدهد فدرالرزرو تلاش دارد با اصلاح قواعد سرمایهای از MSR تا سرمایه مبتنی بر ریسک بانکها را دوباره به بازار برگرداند؛ اقدامی که هدفش افزایش رقابت و کاهش وابستگی بازار به وامدهندگان غیربانکی است.

افزایش هزینههای زندگی در سالهای اخیر، مدیریت پرداختهای روزمره را برای بسیاری از خانوارها دشوارتر کرده است. در چنین شرایطی، کاربران هنگام خرید خدمات ضروری بیش از پیش به زمان پرداخت، نحوه تقسیم هزینهها و امکان برنامهریزی مالی توجه میکنند؛ موضوعی که صنعت بیمه نیز از آن مستثنی نبوده است.

تعداد سهامداران فعال بورس در مردادماه امسال از مرز یک میلیون و ۱۷۸ هزار کد فراتر رفته است.

اجرت ساخت در بازار طلا و نقره، هزینهایست که تولیدکننده یا کارگاه سازنده برای تبدیل شمش به مصنوعات زینتی دریافت میکند



دیدگاهتان را بنویسید